Verkoop Voor Koop of Koop Voor Verkoop in Suid-Afrika?
Ons begin met 'n Pretoria-townhouse-koper wat haar droomhuis verloor het omdat sy gewag het om eers te verkoop. Hierdie is hoe om die twee in die regte tyd te laat sonder om een of die ander te verloor.
Ons begin met 'n Pretoria-townhouse-koper wat haar droomhuis verloor het omdat sy gewag het om eers te verkoop. Hierdie is hoe om die twee in die regte tyd te laat sonder om een of die ander te verloor.
Die veiligste verstek in Suid-Afrika is om te koop voordat jy verkoop, deur gebruik te maak van 'n onderhoud voorwaardelik op die verkoop van jou huidige huis of 'n vooraf goedgekeurde verbond. Dit kan oorwinningsbelasting bespaar, maar loop risiko om jou volgende huis te verloor. Om eers te koop, beskerm jou beweging, maar kos okkupasiehuur. Die regte pad hang af van jou verbondgoedkeuring, markspoed en of jy 'n plek nodig het om tussen transaksies te woon.
Die Townhouse op Larch Straat
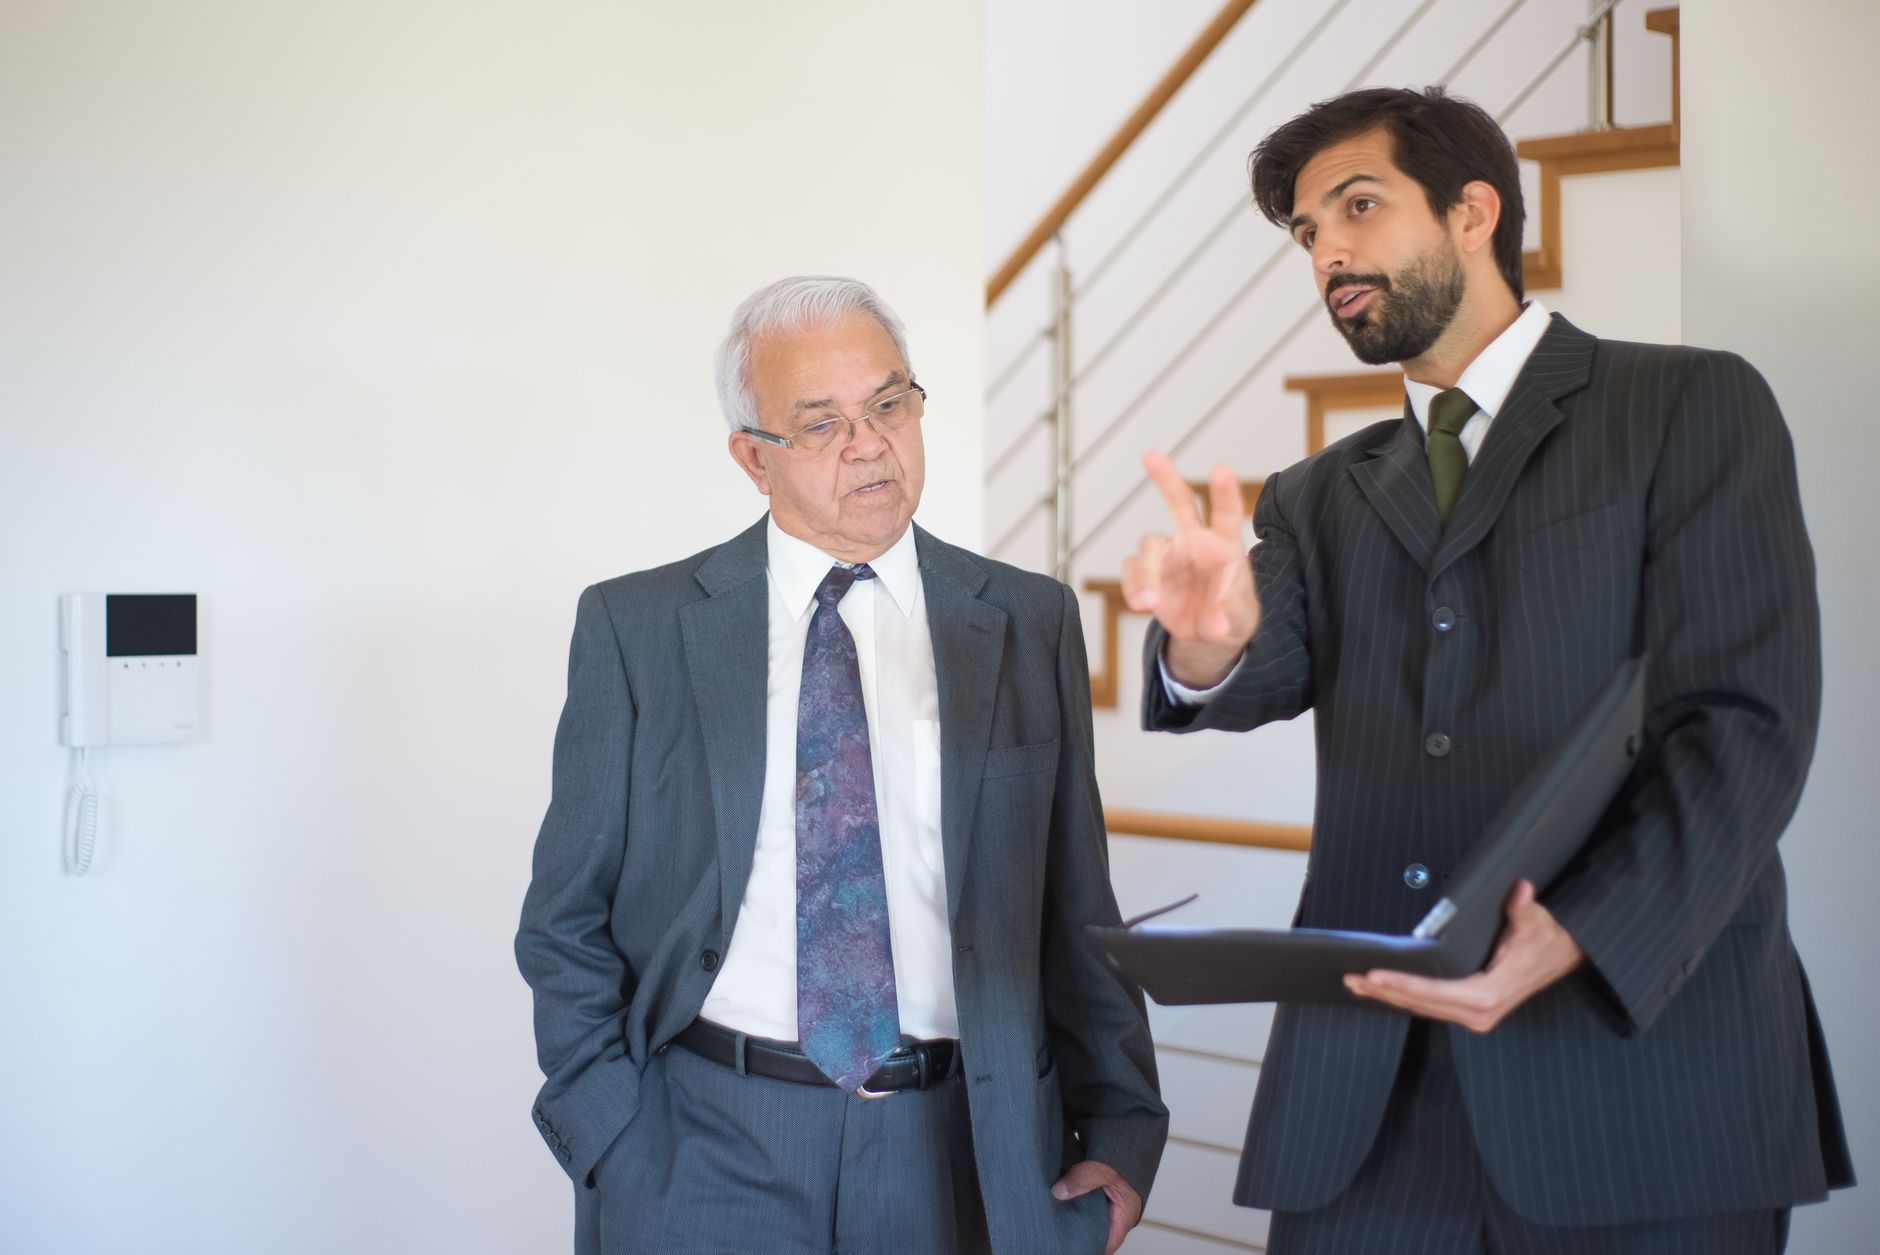
Marcia matchedbond het R1,2 miljoen spaar vir 'n depositum en drie Maand om te verskuif. Haar koper se huis in Centurion was 'n kort rit van waar sy gewerk het. Die plan was skoon: verkoop eers, dan koop.
“Ek dink verkoop eers was die slim beweging,” sê sy. “Niemand het my gesê dat die mark vinniger beweeg as die banke nie.”
Marcia se verhaal is algemeen. In Suid-Afrika is die volgorde van verkoop teenoor koop die enkele beslissing wat beskerm of 'n tweede keer koper in hulle eie bed op die skuilingdag slaap.
Verkoop Eers, Koop Tweede: Die Disipline Speel
Hoe dit werk
Verkoop jou huidige eiendom, ontgrendel die opbrengste, dan maak bodde op jou volgende huis met kontant of 'n skoon verbond-applikasie. Dit is gewild by kopers wat volledige koopkrag wil hê en geen oorvloed in koste nie.
Wanneer dit werk
| Voorwaarde | Hoekom dit hel |
|---|---|
| Sterk huurvrage | Jy kan huur terwyl jy koop en kasstroom hou |
| Slow mark | Meer onderhandelingdryfvermoë op jou volgende huis |
| Geen onmiddellike verplasing | Geen druk om huisloos te wees tussen skuilinge nie |
| Oorwinningsbelasting besparing | Vermy betaling van belasting op oorvloed |
Die werklike koste
Die versteekte koste is nie finansieel nie. Dit is geleentheidskoste. In hete markte soos dele van Gauteng en Kaapstad, huise verkoop binne dae van lysing. As jou verkoop ses weke neem en jou teiken verkoop in twee, verloor jy die huis en dra djy geen recourse nie.
Dit is ook die emosionele koste. Maria, 'n onderwyser van Benoni, het haar flat verkoop in Januarie 2024. Haar ideaalhuis in Boksburg was weg toe haar verbond goedgekeur is in April. Sy het ses maande gehuur en koste styg.
Wie moet dit vermy
Vermy verkoop-eers as jy in 'n hoë-vraaggebied is, jou beroep is afhanklik van ligging, of jou verbondgoedkeuring enige twyfel het. Vermy dit ook as jy nie tydelike verblyf koste kan bekosten nie.
Koop Eers, Verkoop Tweede: Die Veiligheid Net Speel
Die Standaard benadering
Maak 'n bod op jou volgende huis voorwaardelik op die verkoop van jou huidige huis, of met 'n vooraf goedgekeurde verbond en geen voorwaardelikheid nie. Dan verkoop jou bestaande huis na jy ingekom het of tydens die oorgang periode.
Wanneer dit jou beskerm
Hierdie strategie beskerm jou van om 'n huis te verloor nie. Dit is die verstek vir meeste tweede keer kopers in kompeterende markte.
| Baten | Besonderhede |
|---|---|
| Markvoordeel | Jy handel as 'n kontantkoper as jy vooraf goedkeur |
| Geen huisloosheid | Jy skuil in die nuwe huis eers |
| Onderhandelingsdryfvermoë | Jy is nie onder druk om vinnig te verkoop nie |
Die werklike koste hier
Okkupasiehuur. As jy in jou nuwe huis skuil voor jy verkoop die ou een, betaal jy huur op 'n eiendom wat jy nie meer woon nie. In Johannesburg, kan dit R12 000 tot R25 000 per maand wees vir 'n townhouse. In Kaapstad, kan dit meer as R30 000 wees vir 'n soortgelyke eiendom.
Dit is ook dubbele verbond terugbetaling. Jou verbondoriginator kan dikwels hierdie deur 'n enkele gekombineerde lening, maar die risiko is hoër.
Wie moet dit oorweeg
Koop-eers werk as jy 'n stabiele werksgeleentheid het, 'n vooraf goedkeurde verbond, en kan okkupasiehuur bekosten. Dit is ook veiliger as jy verplas vir werk en nie 'n gaps in huisvesting kan bekosten nie.
Verbond Omskakeling: Die Brug Binne Jou Finansies
Wat dit is
Verbond omskakeling laat jou oorkoop 'n bestaande verbond na 'n nuwe eiendom sonder om die oorspronklike lening te sluit. Dit vermy die noodsaaklikheid van 'n tweede krediettjeks en kan jou koopproses versnel.
Hoe dit tydsgroot risiko verminder
Met 'n omskakelde verbond op die plaas, lyk jou bod amper kontant-agtig. Verkopers verkies sekere ag. Dit is hoekom verbond omskakeling die stille kragagtige faktor agter vele suksesvolle koop-eers-bewegings is.
Die vang is dat nie elke lewerancier dit toelaat nie, en die proses neem twee tot vier weke as dokumentasie skoon is.
Wie kwalifiseer
d>Above 620 by groot banke d>Afhang van oorspronklike ooreenkoms terme d>Ten minste 30% na huur
| Vereiste | Tipe drempel |
|---|---|
| Werksstabiliteit | Drie jaar met dieselfde werkgever |
| Krediettjeks | |
| Oorspronklike depositum | |
| Maandlik oormaat |
As jy nie aan hierdie voldoen nie, mag 'n bruggeniswaarbod die enige opsie wees.
Bruggeniswaarbod: Die Duur Kortpad
Wanneer jy dit nodig het
Bruggeniswaarbod is 'n korttermyn lening verseker teen jou bestaande eiendom. Dit dek jou depositum of volledige koopprys terwyl jy verkoop. Dit is nuttig as jy nie verbond omskakeling of voorafgoedkeuring kan kry op tyd nie.
Die werklike prys
Bruggeniswaarbod in Suid-Afrika dra interest koerse van 10% tot 18% en kom met instelmarye van 1% tot 2% van die leenswaarde. 'n R1,5 miljoen brug om 'n R2 miljoen huis te koop, kan R25 000 in fooi alleen in die eerste maand kos.
Hulle is ook tydsgewys. Meeste moet binne drie tot ses maande terugbetaal word, anders word die volledige bedrag verskuldig.
Die disipline reël
Gebruik nooit bruggeniswaarbod tensy jy 'n bevestigde koper vir jou huidige huis het nie. Andernysoors is jy besig om te leen by strafkoste om twee huise oneindig te dra.
Dubbele Verbonde: Die Versteekte Val
Why it happens
'n Dubbele verbond is wanneer jy twee aktiewe hullehuis lenings tydens. Dit gebeur wanneer jy koop voor verkoop en jou lewerancier nie die lenings kombineer nie.
The cost shock
Twee verbond terugbetaling beteken dubbele administrasie, dubbele versekering en dubbele risiko. As een eiendom leeg staan, betaal die bank volle koerse en belasting ongeag alle deur die okkupasie.
In Durban Noord, 'n koper met dubbele verbonde gevind sy maandelikse terugbetaling gestyg van R18 000 na R32 000. Hy verkoop sy ou appartement in drie maande, maar die druk op sy kasstroom naby die transaksie breek.
How to avoid it
Vra jou verbondoriginator om 'n enkele gekombineerde lening van die begin. Meeste groot leweranciers bied dit aan vir kopers wat verkoop binne ses maande na koop.
Okkupasiehuur: Die Daaglikse Koste van Verkeerde Skuiling
Nie net huur nie
Okkupasiehuur is die koste van woon in 'n huis wat jy verkoop na die verkoopdatum. In Suid-Afrika, dit loop van die oorgangsdatum tot terugtrekking van die eiendom, tipies 30 tot 90 dae.
As jou koper betaal R20 000 per maand in huur, verskuldig jy hulle R666 per dag van okkupasie. In Sandton, waar huur R35 000 is, is dit R1 166 per dag.
Tax implikasies
Die Suid-Afrikaanse Inkomstenbelasting Behouwer (SARS) behandeld okkupasiehuur as belastbaar inkomste as jy 'n eiendom beleggers is. 'n primere woonstal uitsluiting is van toepassing, maar slegs nadat die huis regtig deur jou is.
Slim onderhandeling
In 'n koper se mark, kopers dikwels okkupasiehuur opgeskort in ruil vir 'n beter prys. In 'n verkoper se mark, is dit onderhandelingsvrij.
Die Suspensie Klausule: Jou Regtelike Veiligheidshempel
Wat dit doen
'n Suspensie voorwaarde in jou Bod om te Koop (OTP) maak jou koop afhanklik van die suksesvolle verkoop van jou huidige huis. Dit beskerm jou teen om vas te lyp met twee verbonde.
The catch
Verkopers in hete markte verwerp gewoonlik bodde met suspensie klausules. As jou koper sy verwyder en joune bly suspendeer, verloor jy die huis.
In Kaapstad in laas 2023, 'n koper verloor drie huise omdat verkopers verkose onvoorwaardelik bodde, alhoewel sy suspensie klausule 'n 30-dag venster het.
Timing dit reg
Sluit 'n 30-dag suspensie klausule met 'n duidelike dagvaarding. As jy nie verkoop in daardie venster kan nie, het jy 15 dae om te verbreed of weg te loop sonder straf nie.
Eiendom Oorgang Tyd: Die Kalender Realiteit
The legal sequence
- Bod om te Koop ondergetek sel — 1–3 dae
- Bond applikasie — 3–7 dae
- Oorgangbelasting betaal — binne 30 dae van OTP
- Deeds Kantoor registrering — 8–16 weke
- Okkupering — na registrering
Die botsing is fekort altyd die Deeds Kantoor. Selfs met versnelde dienste, verwag 8 weke minimum in Gauteng en 12 in Kaapstad.
The coordination tool
Werk met 'n enkele conveyansier op beide transaksies. Hulle kan oorgangdata belyn sodat jy uit eindig een huis op dieselfde dag as jy in die nuwe ingaan. Dit elimineer die noodsaaklikheid vir stoor en tydelike verblyf.
Geval Bestudie: Die Durban Familie Wat Verkoop en Koop in Sync
Thabo en Lindiwe Mbeki verkoop hul Noord-Durban flat in September 2023 en koop 'n huis in uMhlanga in November van dieselfde jaar.
Hoe hulle dit gedoen het:
- Lys hul flat met 'n top-produceer agent wat beloof 'n 30-dag verkope tydlyn
- Vooraf goedkeur 'n verbond vir R1,8 miljoen
- Maak 'n bod op hul nuwe huis met 'n 45-dag suspensie klaplool gekoppel aan hul flat verkoop
- Gebruik dieselfde conveyansier vir albei oorgang
Die resultaat: hulle skuil in hul nuwe huis op dieselfde dag hul flat verkoop aan die kopers. Okkupasiehuur was nul. Tydelike verblyf koste was nul. Totale tyd van lysing tot skuiling was 68 dae.
Beslissing Matriks: Verkoop of Koop Eers?
| Situasie | Verkoop Eers | Koop Eers |
|---|---|---|
| Heete mark (Johannesburg, Kaapstad CBD) | Hoër risiko | Veilig |
| Koue mark (Oos-Kaap, dele van Mpumalanga) | Minder risiko | Onnodige koste |
| Stabiele inkomste, geen kinders | Net so goed | Net so goed |
| Afhanklik van skool vangreb | Risiko | Veilig |
| Bond vooraf goedgekeur | Onnodig | Voordelig |
Hoof Strategieë om dit Reg te Maak
- Altyd kry 'n vooraf goedkeurde verbond voor making bodde, ongeag strategie
- Vra jou agent vir vergelykbare verkop in die laatste 30 dae voor lysing
- Gebruik 'n enkele conveyansier vir albei transaksies om data te belyn
- Onderhandel 'n 30-dag suspensie klaplool met 'n harde dagvaarding
- Bereken okkupasiehuur per dag sodat jy jou blootstelling ken
- Zet 10% van jou depositum apart vir onverwagse koste soos bruggenis foute
Benodig jy kennerskap oor die koordinering van jou verkoop en koop? Besoek KILICASA om Suid-Afrika se eiendomsplaaform te verken.
Timing jou tweede eiendom transakse in Suid-Afrika is minder oor geld en meer oor volgorde. Verkoop eers gee jou magtelikheid, maar geen gegarandeerde sekuriteit nie. Koop eers gee jou sekuriteit, maar kos jou huur. Die wen-beweging is die een wat jou verbondgoedkeuring, jou mark en jou lewe in lyn bring. Gebruik suspensie klausules, enkele conveyansiers en vooraf bereken daglikse koste om die keuse wat jou beweging beskerm, nie jou begroting nie.
Gereeld Gevraagde Vrae
Kan ek 'n huis koop terwyl ek my huidige een nog verkoop?
Ja. 'n Suspensie voorwaarde in jou bod maak die koop afhanklik van verkoop van jou huidige huis. Jy kan ook 'n bruggenisbod of vooraf goedkeurde verbond gebruik om as 'n byna-kontantkoper op te tree.
Doen ek oorgangbelasting twee keer as ek koop en verkoop tegelyk?
Nie. Oorgangbelasting is van toepassing op elke koop, maar as jou vorige huis kwaliseer as jou primere woonstal, mag jy 'n uitsluiting kry. Kontroleer altyd met SARS oor jou spesifieke geval.
Timing jou eiendomskuiling sks is beskerm jou finansies en gees. KILICASA bied gereedskap en insigte om Suid-Afrikaanse kopers te help om komplekse transaksies met duidelikheid te benadeer. KILICASA →