
Caractéristiques maison populaires RSA : équipements recherchés

Quels équipements attirent les acheteurs en Afrique du Sud et pourquoi investir dans ces critères améliore la valeur du bien.
En tant que COO & CFO de KILICASA, j'explique ici les caractéristiques les plus demandées par les acheteurs en RSA (République sud-africaine), avec exemples concrets au Cap, à Johannesburg et à Durban, données de prix et conseils pratiques pour investisseurs et expatriés. Lisez jusqu'à la fin pour une checklist actionnable et les ressources locales à consulter.
1. Localisation et type de propriété : freehold vs sectional title
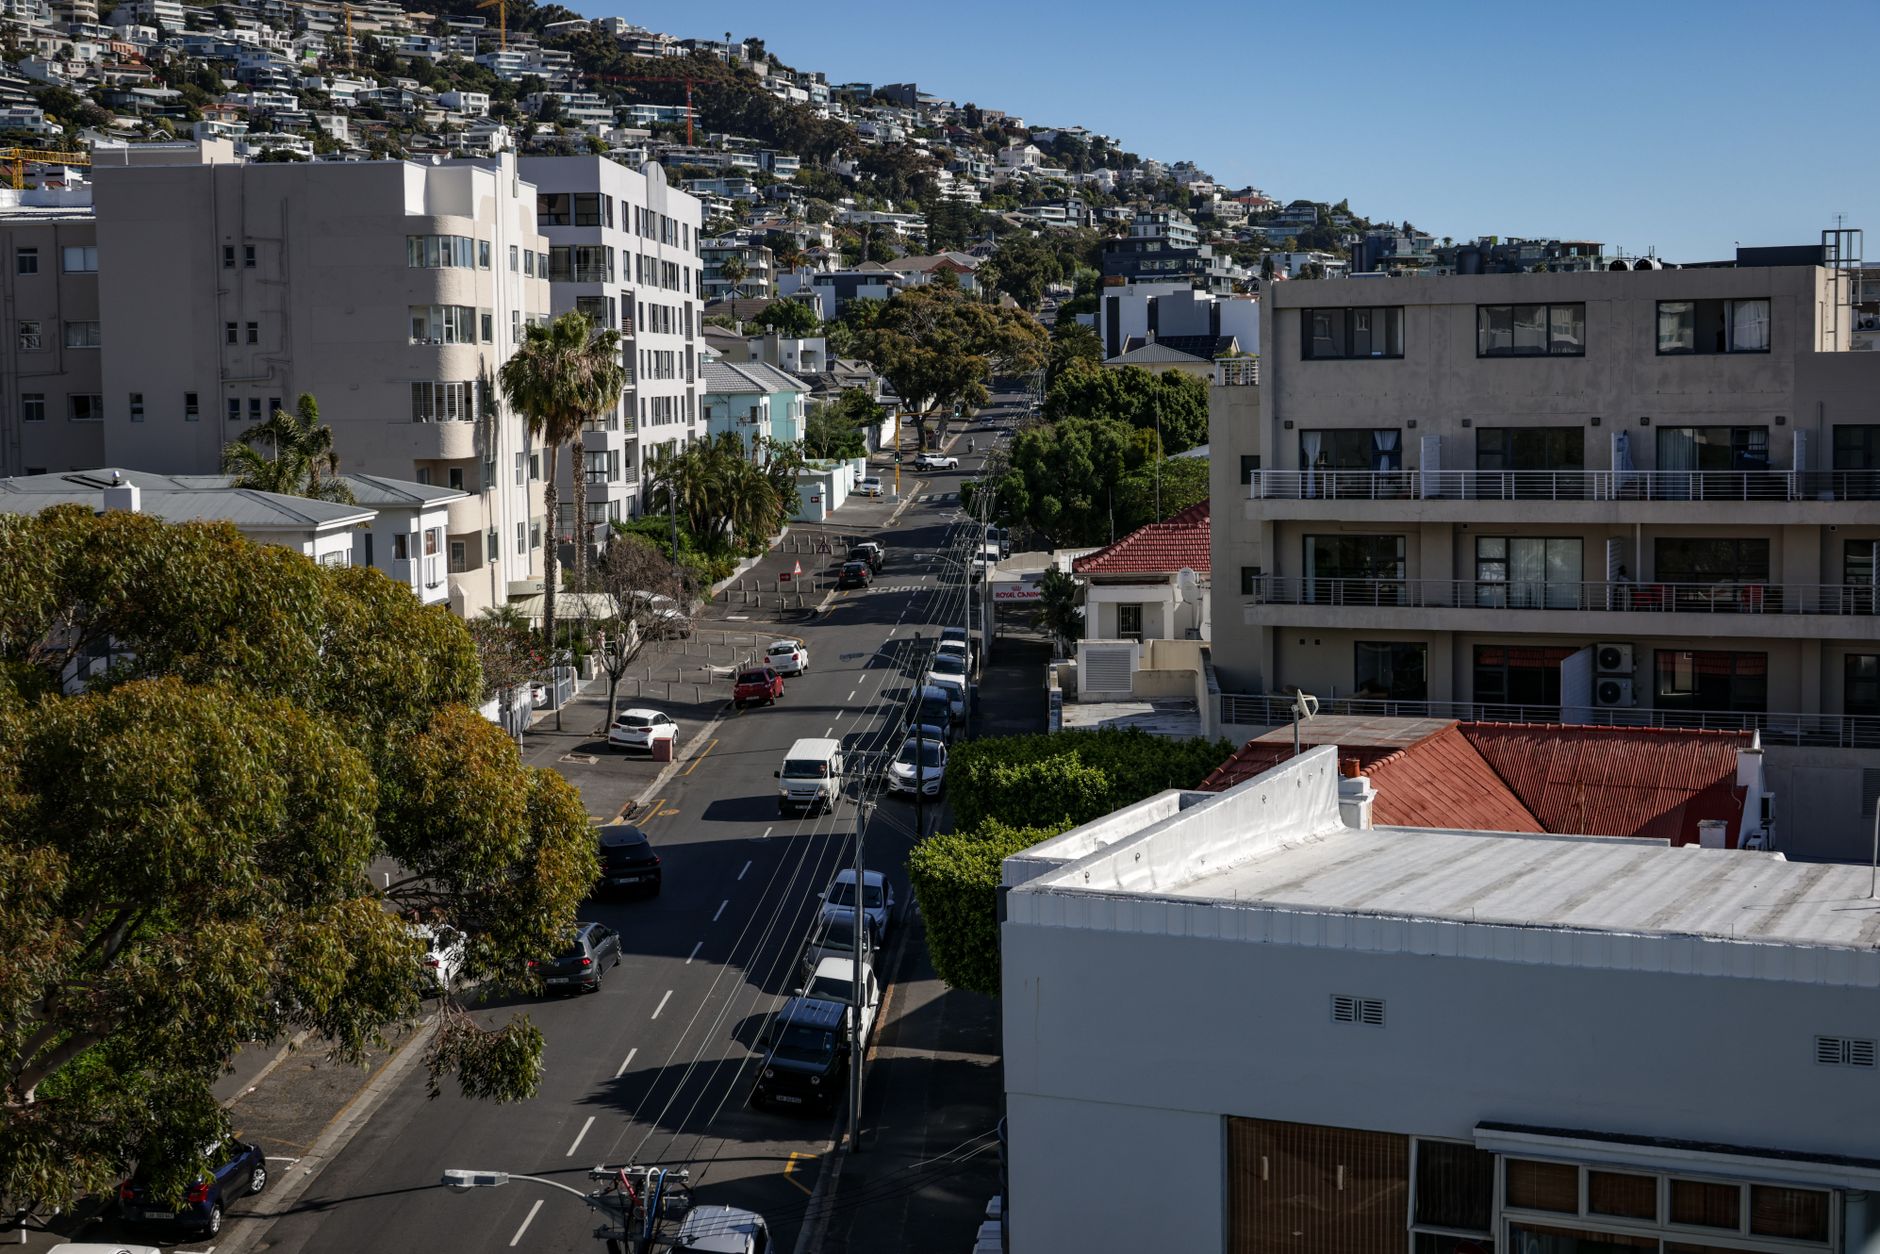
La localisation reste le critère numéro un. À Cape Town, Sea Point et Camps Bay attirent les acheteurs cherchant vue océan et style de vie, tandis que Constantia vise les familles cherchant des propriétés freehold avec jardins. À Johannesburg, Sandton et Melrose Arch séduisent pour la proximité des commerces et des bureaux. À Durban, les maisons en bord de mer dans le Golden Mile conservent une forte demande.
Le type de titre influence l'attrait : une maison freehold (terrain + maison) est souvent préférée pour la vie familiale et la revente; les appartements en sectional title sont très populaires pour les investisseurs et les jeunes professionnels grâce aux levies et à la sécurité. Exemple de prix : un appartement décent au Cap vous coûtera entre R 2 500 000 et R 4 000 000 (R 2 500 000 (~EUR 121 000) à R 4 000 000 (~EUR 194 000)); une villa à Constantia peut valoir R 8 000 000 (~EUR 387 000) et plus.
2. Équipements intérieurs et confort (ce que cherchent les acheteurs)
Les acheteurs sud-africains ont des attentes claires en 2026 : cuisine ouverte équipée, double vitrage dans les quartiers venteux (Sea Point), climatisation ou systèmes split, et espaces extérieurs privés. Les caractéristiques "premium" qui ajoutent de la valeur : piscine sécurisée, garage couvert, générateur ou système UPS, panneaux solaires (going green) et home office distinct.
Pour les investisseurs dans des zones touristiques (Camps Bay, Constantia Guest Houses), un logement meublé avec parking sécurisé et services de conciergerie augmente la rentabilité. Le retour sur investissement varie : ajouter une piscine et sécuriser le périmètre peut augmenter la valeur perçue de 10–20% selon Lightstone et rapports FNB Property.
3. Sécurité, maintenance et coûts récurrents : levies, rates et bond
La sécurité est primordiale. Les quartiers avec des complexes sécurisés (gated estates) et la surveillance 24/7 restent recherchés. Mais la sécurité a un coût : levies mensuels pour sectional title, contribution à la sécurité communautaire et coûts de maintenance.
Les acheteurs doivent aussi intégrer les rates municipales (rates) et les charges de levies. Exemple chiffré : un appartement en sectional title à Sea Point avec levies mensuels R 3 500 (~EUR 170) et rates annuelles d'environ R 12 000 (~EUR 580). Pour le financement, la majorité des acheteurs prennent un bond (hypothèque) ; BetterBond et FNB sont des références pour l'approbation de prêt. Conseil pratique : demandez une pré-approbation bond (bond approval) avant de signer une offre d'achat pour gagner en crédibilité et accélérer le transfert.
4. Durabilité, rénovation et valeur à long terme
Les critères "going green" prennent de l'importance : panneaux solaires, isolation, récupération d'eau de pluie et systèmes économes en énergie sont de plus en plus valorisés, surtout dans le Western Cape où les restrictions d'eau sont répétées. Ces améliorations peuvent réduire les charges et rassurer les acheteurs internationaux.
La rénovation ciblée—moderniser la cuisine et la salle de bain, ouvrir l'espace de vie pour la lumière naturelle—offre le meilleur retour sur investissement. Outils locaux comme BestAgent et les rapports FNB et Lightstone permettent d'établir un comparatif de prix et d'évaluer l'impact d'améliorations sur la valeur marchande. Exemple : une rénovation de cuisine haut de gamme à Cape Town peut coûter R 200 000 (~EUR 9 700) mais augmenter le prix demandé de plusieurs centaines de milliers de rands selon le quartier.
Conseils pratiques et checklist pour acheteurs et investisseurs
Voici des actions concrètes à mettre en œuvre avant d'acheter :
- Obtenir une pré-approbation bond via BetterBond ou votre banque (FNB, Standard Bank) pour connaître votre budget réel.
- Consulter les rapports FNB Property Report et Lightstone pour comparables et tendances de prix dans le quartier visé.
- Vérifier le type de titre (freehold vs sectional title) et demander les procès-verbaux des assemblées de copropriété (levies, travaux prévus).
- Évaluer les coûts récurrents : levies, rates, services de sécurité, et prévoir un fonds d'urgence pour la maintenance.
- Pour les investisseurs, privilégier les zones à forte demande locative : Sea Point, Sea-facing Camps Bay, Sandton, Melrose Arch.
Questions Frequentes
Qu'est-ce que le transfer duty et qui le paie ?
Le transfer duty est un impôt payé à l'État lors du transfert de propriété si le prix dépasse le seuil exonéré. Le montant dépend du prix d'achat. Le notaire qui supervise la transaction calcule et collecte ce montant au moment du transfert.
Freehold ou sectional title : lequel choisir ?
Le freehold est préférable pour les maisons individuelles et la liberté d'aménagement; le sectional title est adapté aux appartements et complexes sécurisés avec levies pour services. Choisissez selon votre budget, tolérance aux charges et objectifs (investissement locatif vs résidence familiale).
En tant qu'expert basé au Cap, je recommande toujours une analyse locale précise : consultez les données Lightstone/BestAgent et demandez un rapport FNB avant offre. Pour un accompagnement personnalisé, Decouvrez KILICASA, votre partenaire immobilier en Afrique du Sud. Nous aidons les expatriés et investisseurs francophones à chaque étape : recherche, financement (BetterBond), due diligence et transfert (EAAB et notaires).
Photo by Magda Ehlers on Pexels



