
Investir dans des estates exclusifs en Afrique du Sud

Investir dans un estate exclusif en Afrique du Sud offre rendement et sécurité, mais exige une due diligence fiscale et juridique rigoureuse.
Je suis Adam Mehdi, COO & CFO de KILICASA. Cet article juridique vous guide pas à pas pour comprendre les rendements attendus, les risques spécifiques aux estates (sécurité, levies, gestion), et la fiscalité sud-africaine applicable aux acheteurs résidents et non‑résidents. Lisez jusqu'au bout pour une checklist pratique, des exemples chiffrés (prix en ZAR et équivalences EUR) et des références locales (EAAB, BetterBond, FNB Property Report, Lightstone, BestAgent) qui vous aideront à sécuriser votre investissement.
Pourquoi choisir un estate exclusif ? Rendements et typologies
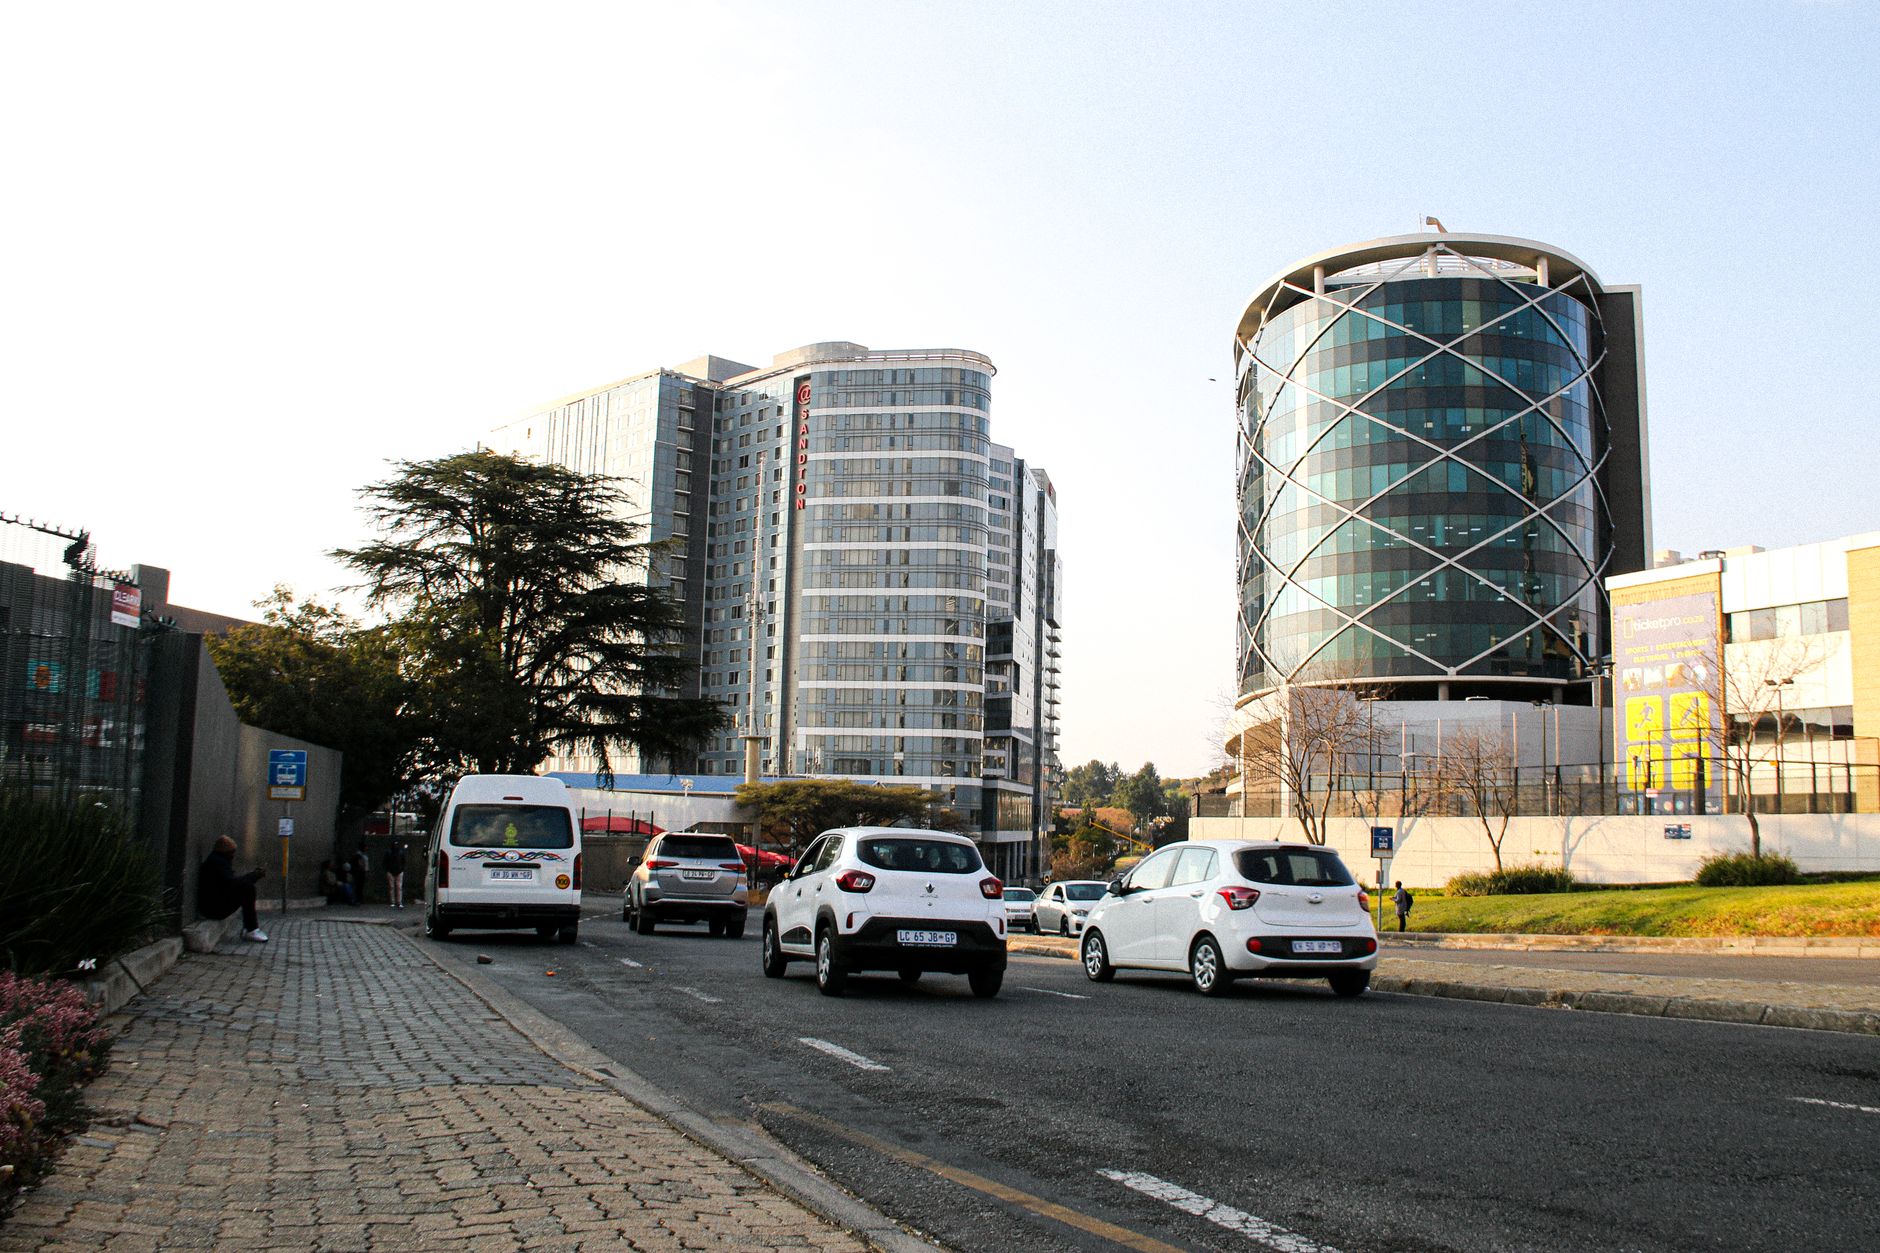
Les "estates" exclusifs (gated communities, lifestyle estates, golf estates) attirent une demande soutenue de la part d'acheteurs locaux et d'expatriés recherchant sécurité, services et maintenance centralisée. À Cape Town, des quartiers comme Constantia, Camps Bay ou Sea Point voient une demande premium pour les propriétés bien situées ; à Johannesburg, Sandton et Melrose Arch restent des pôles corporates et résidentiels prisés.
Exemples de prix indicatifs pour se fixer une fourchette (valeurs approximatives, conversion ~1 EUR = R 20) :
- Appartement standard dans un sectional title au Cap : comptez entre R 2 500 000 et R 4 000 000 (~EUR 125 000 à ~EUR 200 000).
- Maison 3 chambres dans un estate sécurisé à Constantia ou Camps Bay : R 8 000 000 à R 25 000 000 (~EUR 400 000 à ~EUR 1 250 000).
- Villa haut de gamme ou propriété avec vue mer : souvent R 25 000 000+ (~EUR 1 250 000+), selon l’emplacement et le standing.
Rendements attendus :
- Appréciation du capital : les estates bien gérés en Western Cape ou Gauteng ont historiquement surperformé le marché général local, surtout pour les biens avec forte attractivité internationale.
- Revenus locatifs : varieront selon l’emplacement et la saisonnalité (ex : location longue durée à Sandton stable ; locations saisonnières à Camps Bay plus rémunératrices mais cycliques).
- Coûts récurrents : levies de l’estate, entretien des parties communes, assurance et rates municipales, qui réduisent le rendement net.
Risques spécifiques et due diligence pour un estate exclusif
Les estates offrent des avantages mais comportent des risques propres : gouvernance, responsabilité financière du HOA, sécurité opérationnelle et clauses restrictives.
Points de due diligence opérationnelle et juridique (actionnable) :
- Statuts et règles de l’Homeowners Association (HOA) : lisez le constitution, les règles de building, restrictions locatives et clauses d’amende.
- Levies et arriérés : demandez les 12 derniers mois d’états financiers de l’estate. Les levies peuvent augmenter fortement si de gros travaux (roads, security) sont décidés en AGM.
- Comptes et reserve fund : vérifiez s’il existe un fonds de réserve suffisant pour réparations majeures — sans cela le HOA peut imposer des contributions extraordinaires.
- Security & infrastructure : audit des dispositifs de sécurité, coûts de gardiennage, contrats d’entretien de piscine et espaces verts.
- Type de propriété : freehold (titre plein) vs sectional title (strata) — chaque régime a son impact sur les levies, l’assurance et la revente.
- Restrictions de location : certains estates limitent ou interdisent la location touristique ; cela impacte la stratégie de rendement.
Procédures légales sud‑africaines à prévoir :
- Bond application et approval : si vous financez par crédit immobilier ("bond"), la banque (via BetterBond ou directement FNB/Standard Bank) procédera à un credit check, évaluera la propriété et exigera une assurance. L'approbation peut prendre 2 à 8 semaines selon la complexité.
- Transfer process : le conveyancer (attorney effectuera le transfer) gère l’enregistrement du titre; la taxe d’enregistrement et les honoraires juridiques varient mais compter en général 1–3% du prix pour les frais d’avocat et autres coûts administratifs.
- Transfer duty : payable par l'acheteur pour la plupart des acquisitions (sauf exceptions). Le montant est calculé par SARS selon un barème progressif — vérifiez les seuils et taux actuels sur le site de SARS.
- Rates & taxes : la municipalité impose des rates annuelles et services (eau, électricité) ; demandez l’historique des factures.
Ressources locales utiles : consultez Lightstone et FNB Property Report pour données de marché et valuations, utilisez BestAgent et EAAB pour vérifier l’agent immobilier et ses accréditations.
Fiscalité pour investisseurs résidents et non‑résidents
La fiscalité influence fortement la rentabilité d’un estate. Voici les éléments fiscaux essentiels à comprendre et à vérifier avec un conseiller fiscal sud‑africain.
Impôts et obligations courantes :
- Income tax sur revenus locatifs : les loyers perçus sont imposables en RSA. Déductions possibles : intérêts du bond, maintenance, assurance, levies et frais de gestion. L’assiette fiscale dépend de votre statut résident/non‑résident et de la convention fiscale avec votre pays de résidence.
- Capital Gains Tax (CGT) : applicable sur la plus‑value à la revente. Les particuliers bénéficient d'une exclusion annuelle partielle (vérifier le montant d’exonération actuel auprès de SARS). Le taux effectif dépend de l’inclusion dans le barème d’impôt personnel.
- Transfer duty : comme indiqué, payé à l’achat par l’acheteur (sauf si propriété achetée via société ou dans certains cas spécifiques).
- Withholding obligations pour non‑résidents : si le vendeur est non‑résident, l’acheteur peut être tenu de retenir un pourcentage ou de demander clearance certificate de SARS — consultez votre conveyancer avant signature.
- VAT : rarement applicable sur la vente de biens résidentiels existants ; toutefois certaines transactions commerciales ou nouvelles constructions peuvent être soumises à la TVA (VAT).
Exemples chiffrés (illustratifs) :
- Achat d’une maison R 8 000 000 (~EUR 400 000). Prévoyez : transfer duty/conveyancing/registration ~R 80 000–R 240 000 (~EUR 4 000–12 000) en fonction des tarifs et de la tranche; levies annuels 0,5–2% du prix selon l’estate.
- Revenu locatif brut pour un bien R 2 500 000 (~EUR 125 000) en sectional title : loyers annuels possibles R 240 000–R 420 000 (~EUR 12 000–21 000) selon localisation et occupation.
Stratégies pratiques et checklist avant de signer
Voici une liste d'actions concrètes à mener (checklist) et des stratégies pour limiter risques et optimiser rendement.
- Faire une inspection technique complète (building inspection) : fissures, fondations, étanchéité, système électrique — indispensables surtout pour les maisons anciennes de Constantia et les villas en bord de mer (corrosion).
- Vérifier le statut légal de la propriété : freehold vs sectional title; demandez copies du title deed via conveyancer et vérifiez toute servitude.
- Demander les procès‑verbaux d’AGM et les budgets prévisionnels : vous saurez si des travaux majeurs sont prévus et s’il existe un plan d’investissement pour l’estate.
- Audit des levies : examinez l'évolution des levies sur 3–5 ans et la proportion consacrée à la sécurité vs maintenance.
- Plan de sortie : étudiez la liquidité locale (quel est le délai moyen de vente dans ce micro‑marché selon Lightstone ou FNB Report?). Les biens ultra‑luxe peuvent prendre plus de temps à se vendre.
- Financement : obtenez une pre‑approval (BetterBond, banques locales) avant de faire une offre — cela renforce votre position et évite de perdre des opportunités.
- Structuration fiscale : pour des acheteurs internationaux, étudiez l’intérêt d’acheter via une société locale (company) ou via une trust — chaque option a des implications fiscales et successorales différentes.
- Assurance : n’oubliez pas l’assurance propriétaire, couvrant le bâtiment, la responsabilité civile et, si applicable, le contenu et pertes locatives.
Conseil actionnable immédiat : avant toute offre, demandez au vendeur (via l’agent) un pack "estate due diligence" comprenant : derniers 2–3 rapports financiers du HOA, procès‑verbaux d’AGM, liste des contrats fournisseurs (security, landscaping), et état des arriérés de levies. Sans ce pack, reportez la signature.
Questions Frequentes
Quels coûts supplémentaires prévoir en dehors du prix d’achat ?
Au minimum : transfer duty (SARS), frais de conveyancing (attorney), coût d'enregistrement du bond, levies courantes, assurance et rates municipales. Globalement, budgetez 3–6% du prix d’achat pour frais initiaux/administratifs et prévoyez des levies annuelles variables selon l’estate.
Un non‑résident peut‑il acheter facilement dans un estate exclusif ?
Oui, mais il y a des étapes spécifiques : autorisations bancaires si financement, obligations fiscales (withholding/clearance de SARS pour vendeurs non‑résidents), et souvent une préférence pour les acheteurs solvables. Travaillez avec un conveyancer expérimenté et un fiscaliste local.
Pour sécuriser votre projet d’investissement dans un estate exclusif — analyse de marché, valuation, vérification juridique et structuration fiscale — faites appel à des experts. KILICASA accompagne les investisseurs francophones à Cape Town, Gauteng et dans tout le Western Cape. Decouvrez KILICASA, votre partenaire immobilier en Afrique du Sud
Photo by Ministar Samuel on Pexels



