Responsabilités propriétaire ZA : guide légal pour investisseurs
Résumé clair des obligations légales et pratiques des propriétaires en Afrique du Sud pour acheteurs et investisseurs.
Pourquoi ce guide et à qui il s'adresse
Ce guide s'adresse aux acheteurs, investisseurs et expatriés francophones qui acquièrent ou possèdent un bien immobilier en Afrique du Sud. Vous y trouverez le cadre légal, les obligations quotidiennes et les risques financiers spécifiques (rates, levies, bond, transfer duty), des exemples de quartiers (Constantia, Camps Bay, Sea Point, Sandton) et des conseils actionnables pour sécuriser votre investissement.
Cadre légal et organismes de référence
La propriété en Afrique du Sud est régie par plusieurs lois et régulations : le Sectional Titles Act et le Sectional Titles Schemes Management Act pour les appartements (sectional title), le Rental Housing Act pour les rapports bailleur-locataire, et la loi PIE (Prevention of Illegal Eviction from and Unlawful Occupation of Land Act) pour les expulsions. Les normes de construction suivent les National Building Regulations (SANS).
Plusieurs organismes vous aideront dans les étapes pratiques : EAAB (Estate Agency Affairs Board, désormais intégré aux nouvelles structures régulatoires comme le Property Practitioners Regulatory Authority), BetterBond (courtier de financement), banques et rapports immobiliers (FNB Property Report, Lightstone) et plateformes d'agents comme BestAgent. En transaction, un conveyancer (notaire/conveyancer) est obligatoire pour le transfert.
Exemple de conformité pratique : avant une vente il est courant d'obtenir un certificat de conformité électrique (ECoC) et, si présent, des certificats pour installations au gaz et piscine. Les municipalités exigent aussi que les rates and taxes soient à jour avant le transfert.
Obligations quotidiennes du propriétaire — entretien, sécurité et conformité
Les responsabilités de base d'un propriétaire incluent l'entretien, la sécurité et le respect des règles municipales et de copropriété.
- Maintenance et réparations : garder le bien en état (toiture, plomberie, installations électriques). Pour une maison à Constantia, prévoyez des budgets annuels significatifs : entretien courant R 30 000–R 120 000 (~EUR 1 440–~EUR 5 760) selon la taille.
- Rates & taxes (taxes municipales) : ces charges sont facturées par la municipalité. Les arriérés peuvent conduire à la saisie du bien. Vérifiez les comptes auprès de la municipalité locale (City of Cape Town, City of Johannesburg, etc.).
- Levies pour sectional title : si vous êtes en sectional title (Sea Point, Century City), vous paierez des levies à l’association des propriétaires – elles couvrent la maintenance commune et les assurances. Les levies non payées peuvent entraîner des mesures légales par le Body Corporate.
- Sécurité et conformité : barrières de piscine conformes, extincteurs, sorties de secours dans les immeubles commerciaux, conformité aux normes SANS pour les rénovations. Les modifications structurales doivent être approuvées par la municipalité (plans approuvés).
- Assurance : homeowner’s insurance (building) et, si vous louez, insurances couvrant la responsabilité civile. Sans assurance, vous prenez un risque majeur en cas de sinistre.
Obligations spécifiques pour les bailleurs (règles de location)
Louer un bien impose des obligations légales supplémentaires, encadrées principalement par le Rental Housing Act et la common law.
- Contrat écrit : tout bail devrait être écrit, préciser durée, loyer, dépôt de garantie et modalités de résiliation.
- Dépôt de garantie : généralement équivalent à un mois de loyer. Il doit être géré correctement (tenu en compte séparée ou par l’agent immobilier). Utiliser un agent ou tenir un trust account conforme aux règles de l’EAAB/PPRA minimise les risques de contestation.
- Maintenance durant le bail : le propriétaire reste responsable des réparations structurales et de la conformité. L’occupant doit signaler les défauts et laisser l’accès pour les réparations raisonnables.
- Augmentations de loyer : suivent le contrat; elles doivent être raisonnables et conformes aux clauses signées et au marché local (ex. Sea Point, Cape Town, où la demande peut pousser les loyers pour un 2-chambres vers R 18 000–R 35 000 par mois (R 18 000 (~EUR 864) – R 35 000 (~EUR 1 680)).
- Expulsions : la loi PIE impose une procédure judiciaire. Les expulsions illégales (verrous, coupure d’eau/électricité) sont interdites et exposent à des sanctions lourdes.
Transactions, taxes et responsabilités lors de la vente
Le processus de vente implique des obligations pré-transactionnelles et financières :
- Transfer duty : taxe sur le transfert payée par l’acheteur si le prix dépasse le seuil fiscal. Même si l’acheteur règle la transfer duty, le vendeur doit fournir les documents nécessaires au conveyancer pour finaliser la transaction.
- Bond (hypothèque) : si l’acheteur finance via une banque, une "bond" sera enregistrée. Le propriétaire vendeur doit s’assurer que tout encumbrance (bond existant) soit réglé et radié à temps. La banque du vendeur ou l’avocat de transfert gère la levée de la bond existante au moment du transfert.
- Pre-sale disclosure : bien que les obligations exactes varient, il est conseillé de divulguer les vices cachés et travaux non conformes pour éviter des litiges post-vente.
- Coûts de clôture : frais d’avocat/conveyancer, clearing des comptes rates & taxes, certificats COC. Pour illustrer : un appartement décent à Sea Point coûtera comptez entre R 2,5M et R 4M (R 2 500 000 (~EUR 120 000) – R 4 000 000 (~EUR 192 000)). À Camps Bay, les prix montent souvent entre R 4M et R 15M (R 4 000 000 (~EUR 192 000) – R 15 000 000 (~EUR 720 000)).
Exemples chiffrés par quartier et implications pratiques
Prix indicatifs (approximations au moment de rédaction) et conséquences pour le propriétaire :
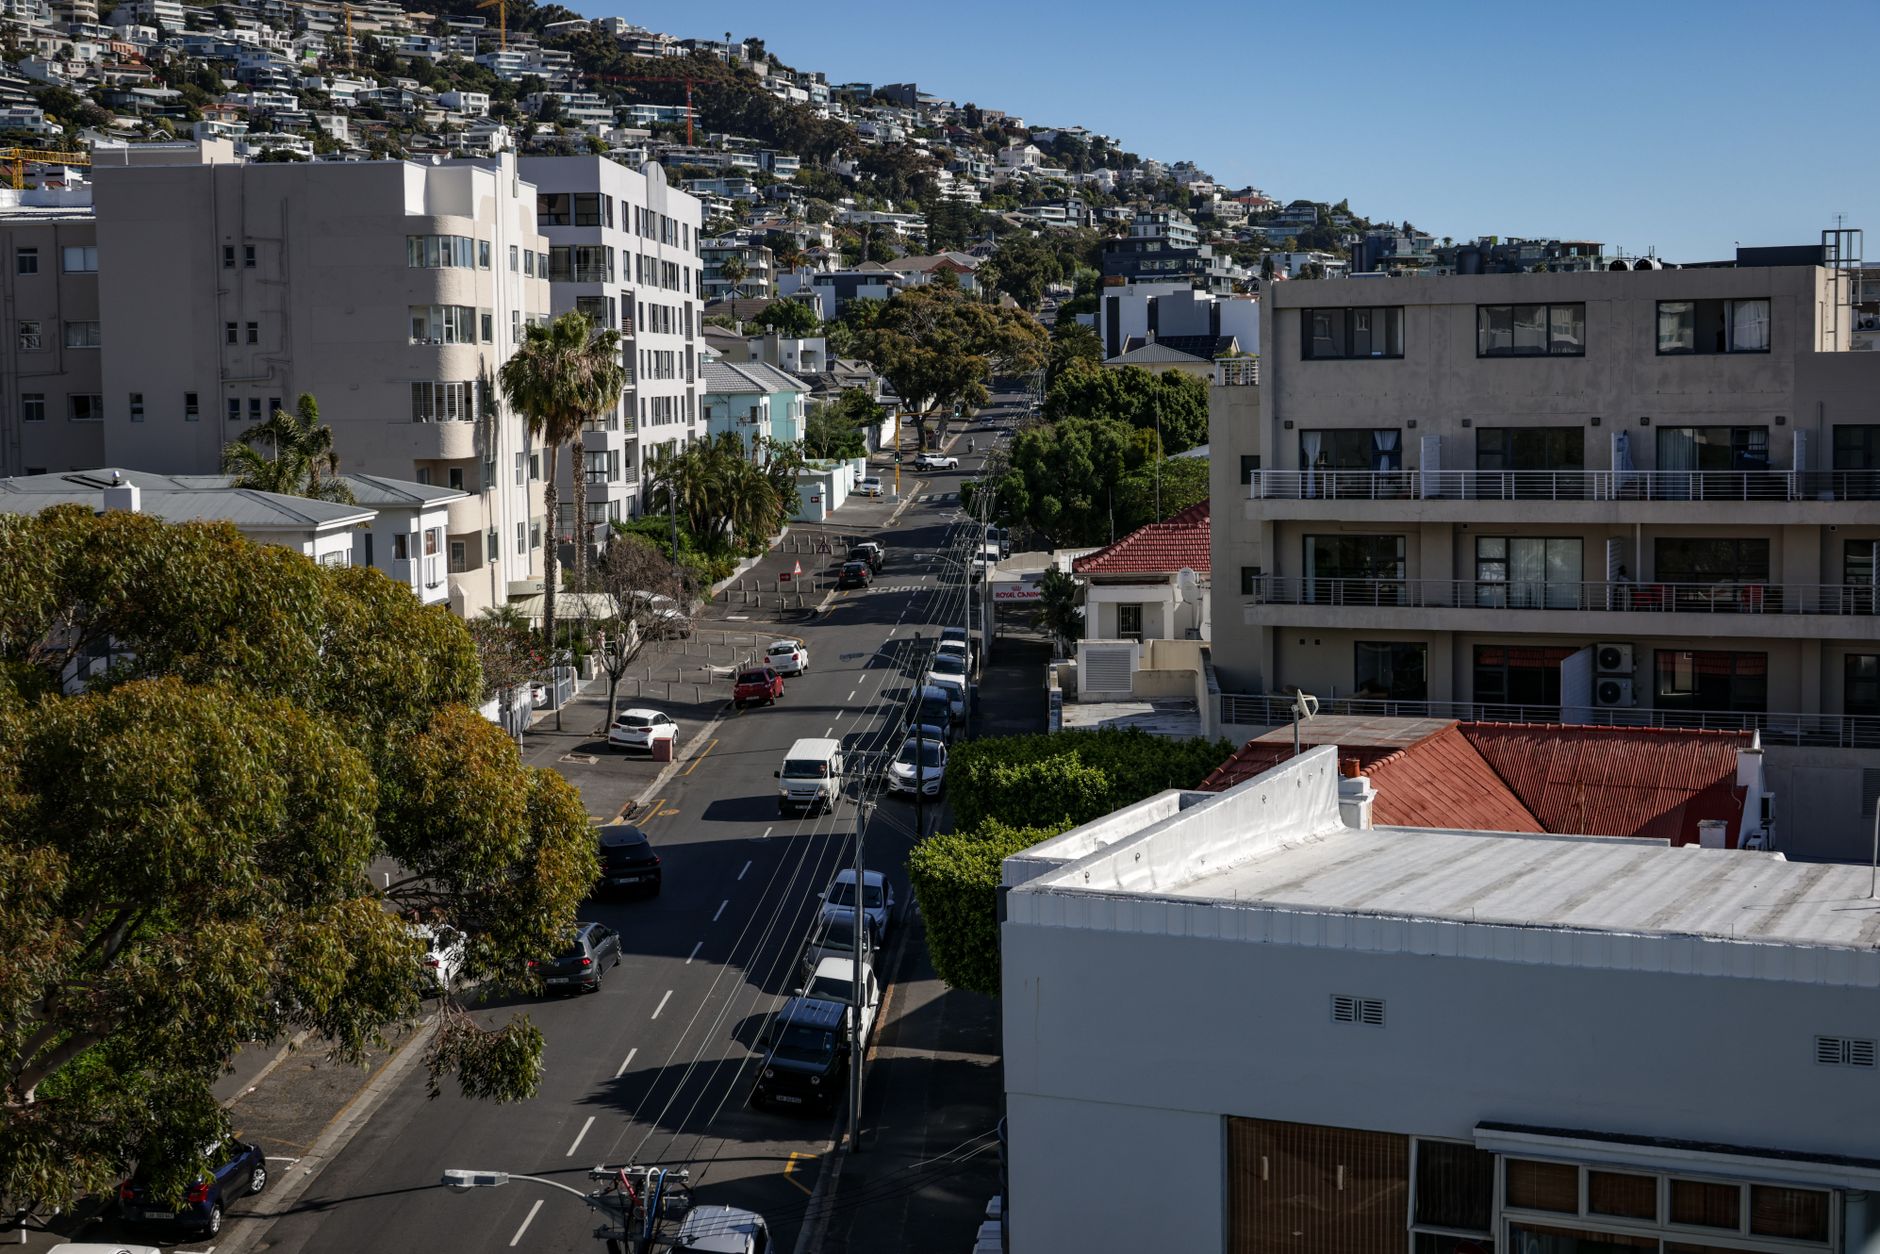
- Sea Point (appartement 1–2 chambres) : R 2,5M–R 4M (R 2 500 000 (~EUR 120 000) – R 4 000 000 (~EUR 192 000)). Forte demande locative, attention aux levies élevés et règles de copropriété.
- Camps Bay (luxe, bord de mer) : R 4M–R 15M (R 4 000 000 (~EUR 192 000) – R 15 000 000 (~EUR 720 000)). Coûts d’entretien et taxes municipales plus élevés ; excellente revente à long terme si entretenu.
- Constantia (maisons familiales) : R 7M–R 25M (R 7 000 000 (~EUR 336 000) – R 25 000 000 (~EUR 1 200 000)). Propriétés grandes impliquent budgets entretien, sécurité et assurances conséquents.
- Sandton (Johannesburg, résidentiel & commercial) : R 3M–R 20M selon emplacement et usage (R 3 000 000 (~EUR 144 000) – R 20 000 000 (~EUR 960 000)). Surveillance des règlements municipaux locaux et des impôts locaux.
Conseils pratiques et checklist actionnable
Actions concrètes pour sécuriser votre statut de propriétaire :
- Avant d’acheter : obtenir une pré-approbation de bond via BetterBond ou une banque; consulter Lightstone / FNB Property Report pour la valeur et les charges; vérifier l’historique de levies et rates.
- À la signature : mandater un conveyancer expérimenté, demander certificats ECoC et conformity, vérifier s’il y a des plans approuvés pour rénovations.
- En gestion : établir un plan d’entretien annuel (plomberie, toiture, peinture), tenir un fonds de réserve pour levies ou réparations majeures (5–10% de la valeur locative annuelle).
- En cas de location : utiliser un contrat conforme, garder les dépôts sur un compte trust via un agent enregistré auprès de l’EAAB/PPRA, documenter l’état des lieux.
- En litige : ne jamais procéder à une expulsion sans procédure PIE; engagez un avocat spécialisé en droit immobilier.
Questions Frequentes
Puis-je expulser un locataire moi-même en cas d'impayés ?
Non. La loi PIE exige une procédure judiciaire. Les expulsions illégales (verrous, coupures d'eau/électricité) sont interdites. Engagez un avocat pour une action en justice et suivez le processus formel.
Qui paie le transfer duty et quelles sont les étapes ?
Le transfer duty est normalement payé par l'acheteur si le prix dépasse le seuil. Le conveyancer gère la déclaration et le paiement au fisc lors du transfert. Le vendeur doit fournir tous les documents requis pour finaliser la transaction.
Pour une assistance personnalisée (évaluation du bien, vérification des levies/rates, mise en conformité ou gestion locative), découvrez KILICASA, votre partenaire immobilier en Afrique du Sud. Nous aidons les investisseurs francophones à chaque étape : due diligence, financement (BetterBond), transfert (conveyancers expérimentés), et gestion post-achat.
Photo by Magda Ehlers on Pexels