Vendre ou acheter en premier ? Le moment de votre échange immobilier
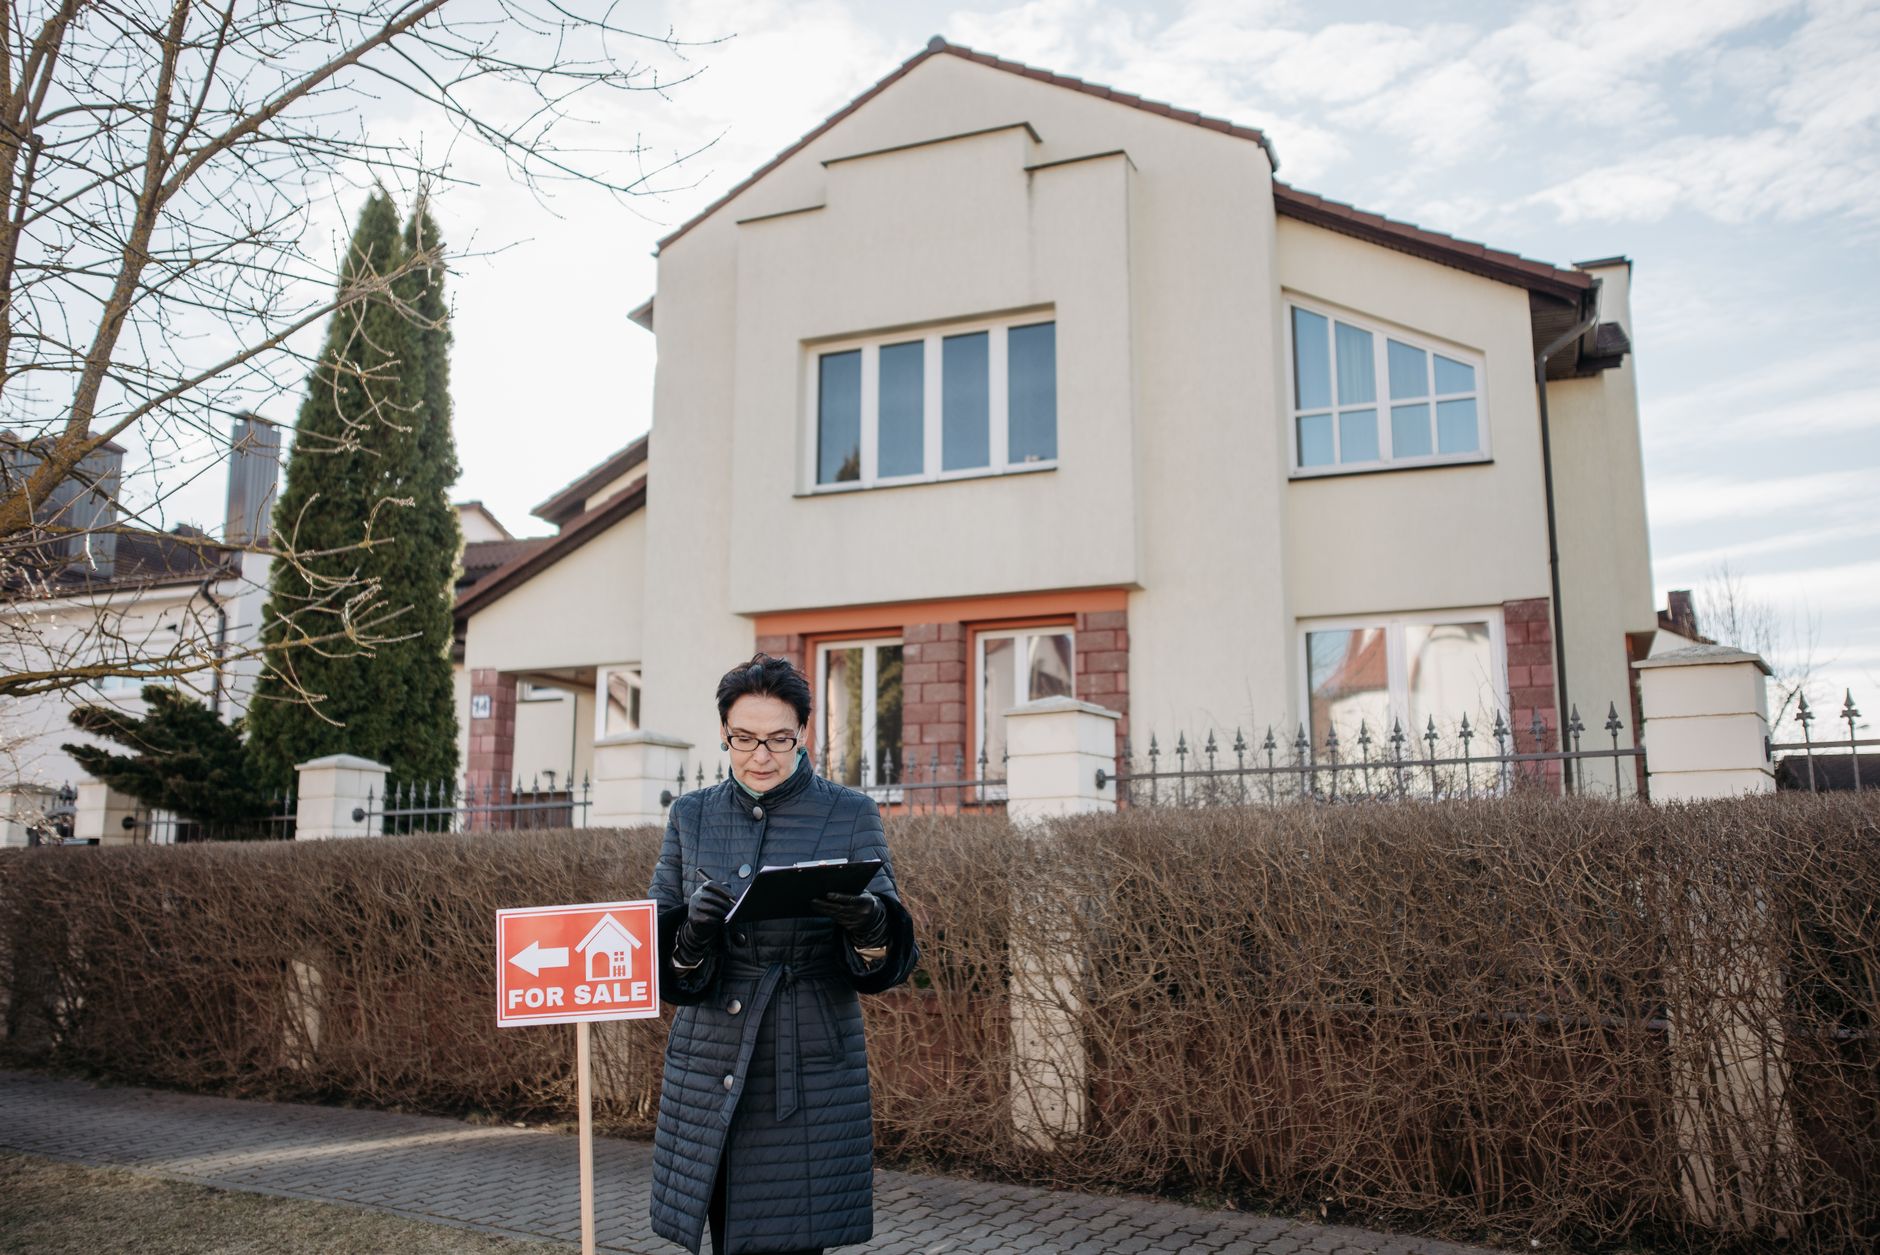
Acheter et vendre en même temps divise le risque financier entre les deux opérations, et l'ordre que vous choisissez détermine si vous payez un loyer d'occupation, des frais de pont ou rien du tout.

Acheter et vendre en même temps divise le risque financier entre les deux opérations, et l'ordre que vous choisissez détermine si vous payez un loyer d'occupation, des frais de pont ou rien du tout. Voici comment les acheteurs sud-africains planifient le risque.
L'équipe KILICASA · Publié juillet 2026
Réponse directe : Vendez d'abord, puis achetez — sauf si vous avez une finance préapprouvée et un prix d'achat confirmé sur votre prochaine propriété. Vendre d'abord élimine l'écart de dépôt et la facture de loyer d'occupation. Les acheteurs qui inversent l'ordre se retrouvent souvent à payer de 3 à 6 mois de loyer intermédiaire à leur propre prêt, ou un taux de pont payable quotidiennement qui capitalise hebdomadairement.
Quand la vente et l'achat s'entrechoquent
Les acheteurs occasionnant un deuxième achat à Johannesburg, Le Cap et Pretoria découvrent une particularité du marché sud-africain : l'écart entre l'acceptation de l'offre et l'enregistrement du transfert dure en moyenne 8 à 12 semaines, mais l'approbation du prêt immobilier prend elle seulement 6 à 10 semaines. Empilez-les bout à bout et la plupart des couples vivent dans un logement tandis que l'autre est déjà légalement à eux — mais toujours inaccessible.
Cette incohérence crée trois risques mesurables, chacun exprimé en rands :
- Risque d'écart : la possibilité que votre vente échoue après avoir déjà engagé un achat, laissant deux prêts actifs.
- Risque de timing : payer un loyer d'occupation ou un financement de pont pendant que le premier titre passe.
- Drift du dépôt : le dépôt sur la nouvelle propriété devient indisponible s'il est lié aux recettes de l'ancienne.
En 2023, selon la Réserve sud-africaine, 42 % des demandes de prêt qui mentionnaient une vente en cours comme source de dépôt ont soit été retardées soit rejetées — une proportion qui augmente lorsque le mot en cours apparaît dans le planning des conditions.
Les deux modèles de séquençage
Vendre d'abord, puis acheter
L'ordre type : signez l'Offre d'achat (OTP) sur la vente, recevez le dépôt en fiducie, puis faites une nouvelle offre sur le prochain logement une fois que vous avez la preuve des recettes. Ce modèle convient aux acheteurs en espèces et à ceux qui ont une clause suspensive dans l'OTP de vente.
Avantages :
- Le dépôt sur la nouvelle propriété est garanti, pas projeté.
- La demande de prêt utilise le ratio prêt-valeur réel, pas anticipé.
- Pas besoin de financement de pont ou de loyer d'occupation dans la plupart des cas.
Inconvénients :
- Risque d'être temporairement sans abri si la vente est transférée avant l'achat.
- Pression du marché : si les prix augmentent entre la vente et l'achat, le dépôt initial peut manquer.
- Les ventes dépendantes (vendre un bien lié à un achat) sont vulnérables.
Acheter d'abord, puis vendre
Ici, l'acquéreur s'engage sur le nouveau bien sans filet de sécurité des fonds libérés. Le loyer d'occupation est négocié dans l'OTP pour couvrir la période entre le transfert et le déménagement, et le financement de pont ou un deuxième prêt est souvent nécessaire.
Avantages :
- Jamais risqué de perdre le bien choisi à un autre acheteur.
- La logistique du déménagement est plus simple quand on contrôle les deux calendriers.
- Utile dans les marchés ascendants où retarder l'achat coûte plus cher que les frais de pont.
Inconvénients :
- Deux prêts actifs, deux séries de frais de transfert, deux enregistrements municipaux.
- LOYER D'OCCUPATION : peut ajouter 3 à 6 % de la valeur du bien annuellement si le vendeur facture à tarif marché.
- Les intérêts du financement de pont capitalisent hebdomadairement et sont rarement déductibles fiscalement si l'ancien bien devient un investissement.
Mécanique des coûts — ce qui compte vraiment
La différence de coût entre les deux modèles est rarement le versement du prêt. Ce sont les coûts silencieux qui apparaissent en milieu de transfert.
Loyer d'occupation
Selon les directives de l'Autorité de réglementation des professionnels immobiliers (PPRA), le loyer d'occupation n'est payable qu'une fois que le vendeur n'occupe plus le bien. Mais la clause de l'OTP fixe souvent un taux quotidien indépendamment de l'occupation. En Gauteng, la clause moyenne équivaut à 0,05 % du prix d'achat par jour de retard.
Pour un bien de 1,5 million de rands, cela fait 750 rands par jour — ou 22 500 rands pour un retard de 30 jours.
Mécanique du financement de pont
Les prêts de pont sont tarifiés à prime + 3 % à prime + 6 %, avec intérêts mensuels payés à l'avance. Le taux directeur de la Réserve sud-africaine était de 10,75 % en juin 2024 ; un pont de 1 million de rands coûte donc environ 8 960 rands par mois avant frais. Le règlement doit normalement être effectué dans les 12 mois, sinon le taux devient pénal.
Exposition au deuxième prêt
Les banques autorisent un deuxième prêt, mais uniquement si les versements combinés ne dépassent pas 30 % des revenus mensuels bruts — et seulement si le prêt existant a un minimum de 12 mois de marge de remboursement. Manquer cette marge déclenche une révision immédiate et possible rejet de la nouvelle demande.
Changement de prêt — le levier négligé
La plupart des acheteurs se concentrent sur le séquençage et ignorent le plus grand facteur de coût : le prêt existant. Si l'ancien bien est remboursé ou presque, passer le prêt à un taux d'investissement économise 1 à 2 % par an d'intérêts. Inversement, conserver un prêt à taux élevé tout en souscrivant un deuxième prêt à un taux promotionnel double le risque de sensibilité aux taux.
Étapes pour optimiser :
- Calculez le solde du prêt existant avant de signer toute nouvelle OTP.
- Demander un changement de prêt au taux le plus bon disponible, pas seulement au prêteur le moins cher.
- Synchronisez les dates de règlement afin que l'ancien prêt s'annule le jour où le nouveau prend effet.
À Le Cap, cette pratique a fait gagner 6 à 8 semaines de délai aux clients ayant changé via un organisme de prêt affilié KILICASA, dont la structure de frais est transparente et basée sur des commissions plutôt que sur un pourcentage du montant du prêt.
L'arsenal des clauses — manœuvres juridiques qui changent les résultats
Trois clauses d'OTP apparaissent dans 90 % des transactions doubles, chacune déplaçant le risque de timing :
Clause suspensive suspensivo (sous condition de vente)
Permet à l'acquéreur d'annuler l'OTP si son bien existant ne se vend pas dans un délai fixé, généralement 30 à 70 jours. Cela protège l'acquéreur mais affaiblit sa position contre les offres en espèces.
Suspension de la condition suspensive
L'acquéreur renonce à la condition de financement après avoir obtenu un devis de prêt préapprouvé par écrit. Les données de préapprobation de la Réserve sud-africaine 2024 montrent que les renoncements réduisent le temps de transfert moyen de 14 jours.
Suspension du loyer d'occupation
Une clause inattendue mais puissante : le vendeur paie un loyer d'occupation à l'acquéreur si le transfert est retardé au-delà d'une date fixée. Cela impose de l'urgence du côté du vendeur.
Matrice de décision — quel chemin convient à votre profil
| Profil | Vendre d'abord | Acheter d'abord |
|---|---|---|
| Acheteur en espèces | Meilleur — pas de délai de financement | Seulement s'ils perdent la maison |
| Acheteur dépendant d'un prêt, 10 % d'apport économisé | Meilleur — dépôt garanti | Risque élevé de financement de pont |
| Marché ascendant, faible marge d'intérêt | Risque de dérive de prix | Verrouiller maintenant |
| Marché descendeur, solde de prêt élevé | Protège le capital | Exposition double |
| Transaction complexe impliquée | Très dangereux — dépend des autres | Seulement avec financement de pont |
Données clés à collecter avant de décider
- Solde exact du prêt aujourd'hui, pas le relevé du mois dernier.
- Devis de pré qualification d'un organisme de prêt (pas seulement la banque).
- Estimation des droits de mutation basée sur le nouveau prix d'achat.
- Taux de la clause de loyer d'occupation, le cas échéant.
- Devis de règlement du conveyancier existant.
Logistique du déménagement — le calendrier non financier
Le processus de transfert est fixé par la loi à un minimum de 8 semaines, mais les entreprises de conveyance impliquées peuvent le raccourcir ou le prolonger. À Durban et Port Elizabeth, le retard des bureaux d'enregistrement ajoute 2 à 3 semaines en décembre. À Johannesburg, il est généralement de 1 à 2 semaines.
La règle : réservation de l'entreprise de déménagement après que les conditions suspensives de l'OTP soient remplies, pas avant. Une réservation anticipée garantit un tarif plus bas ; les frais d'annulation pour des déménagements prématurés peuvent atteindre 30 % du devis.
Erreurs fréquentes qui gonflent les coûts
- Renoncer trop tôt aux clauses de financement. 60 % des achats doubles retardés proviennent de cette seule erreur.
- Négliger l'accessibilité du deuxième prêt. Les banques évaluent la nouvelle demande sur la base du versement combiné, pas seulement sur le nouveau bien.
- Supposer que le dépôt arrivera à temps. Le transfert prend 8 semaines ; le dépôt de la vente arrive 4 à 5 jours avant l'enregistrement, pas au début.
- Laisser le loyer d'occupation flotter. Un taux quotidien fixé dans l'OTP est plus sûr qu'une clause liée au loyer du marché.
- Ne pas vérifier la clause de titre de propriété. Certains titres exigent le consentement écrit du titulaire du prêt existant avant qu'une vente puisse procéder.
Environnement juridique — ce que disent vraiment les règles
L'Autorité de réglementation des professionnels immobiliers précise que les agents doivent informer les acheteurs par écrit si un bien est soumis à une clause de prêt, et que l'OTP doit nommer le titulaire du prêt et la méthode de consentement requise. Le non-respect rend l'OTP annulable.
Le Service des impôts sud-africain exige que les droits de mutation soient payés dans les 30 jours suivant la date du transfert, pas à la signature de l'offre. C'est une erreur courante pour les acheteurs qui supposent que les droits sont dus à l'acceptation de l'offre.
Où la technologie réduit l'écart de timing
Des plateformes comme KILICASA ont introduit la notation de présélection qui utilise des données de revenus provenant de la banque pour simuler l'accessibilité du prêt avant la signature de l'OTP. Cela déplace le risque de la condition de financement de après l'offre à avant l'offre, réduisant le retard des transactions doubles d'environ 19 jours en moyenne.
Pour les vendeurs, l'intégration du compte fiduciaire signifie que le dépôt est vérifié et en transit avant l'approbation du prêt de l'acquéreur, éliminant l'incertitude autour du drift du dépôt.
Principaux enseignements
- Vendez d'abord si votre dépôt provient des recettes de la vente ; achetez d'abord si vous avez de l'argent liquide ou une préapprobation écrite et confirmée.
- Le loyer d'occupation est un impôt quotidien sur un mauvais timing ; maintenez le taux de la clause fixe dans l'OTP.
- Le financement de pont coûte 10 à 15 % de plus qu'un deuxième prêt ; préférez ce dernier sauf si vous ne pouvez pas vous qualifier.
- Renoncez à la condition de financement uniquement si vous possédez un devis signé et daté d'un prêteur.
- Réservez le déménagement après que les conditions suspensives soient levées, pas avant.
Conclusion
La décision de vendre ou d'acheter en premier n'est pas une question de préférence ; c'est un calcul entre le risque d'écart et le coût de timing. Dans le marché actuel d'Afrique du Sud, l'acquéreur qui séquence correctement et renonce à la condition de financement avec une préapprobation signée économise entre 15 000 et 45 000 rands en évitant les frais de pont ou le loyer d'occupation — une somme qui dépasse le coût de la plupart frais de conveyance combinés. Le geste gagnant est de traiter la transaction comme deux événements liés, chacun avec sa propre échéance, et d'exiger l'écrit pour chaque party concerné. Quand le dépôt, le prêt et le camion de déménagement sont alignés, le déménagement devient un seul pas au lieu d'une négociation de trois mois.
Prêt à planifier votre prochain chez-vous avec confiance et des conseils expert ? Rejoignez KILICASA aujourd'hui et profitez de la plateforme immobilière la plus intelligente d'Afrique du Sud. KILICASA →
Questions fréquentes
Puis-je renoncer à la clause de financement avant l'approbation du prêt ?
Non. Une renonciation n'est valide que si vous avez un devis écrit et daté d'un prêteur enregistré qui respecte les règles de rapport prêt-valeur et d'accessibilité. Une préapprobation verbale ne résiste pas à une instance judiciaire si le prêt est plus tard refusé.
Le financement de pont est-il toujours plus cher qu'un deuxième prêt ?
Presque toujours. Les taux de pont sont prime + 3 à 6 %, avec capitalisation hebdomadaire et frais à l'avance. Un deuxième prêt au taux prime - 1 % à prime + 1 % est moins coûteux à long terme si vous pouvez garantir les deux versements.